1 लाख रुपये के लोन पर कितना ब्याज लगता है? जानिए EMI, ब्याज दर और कुल भुगतान Personal Loan

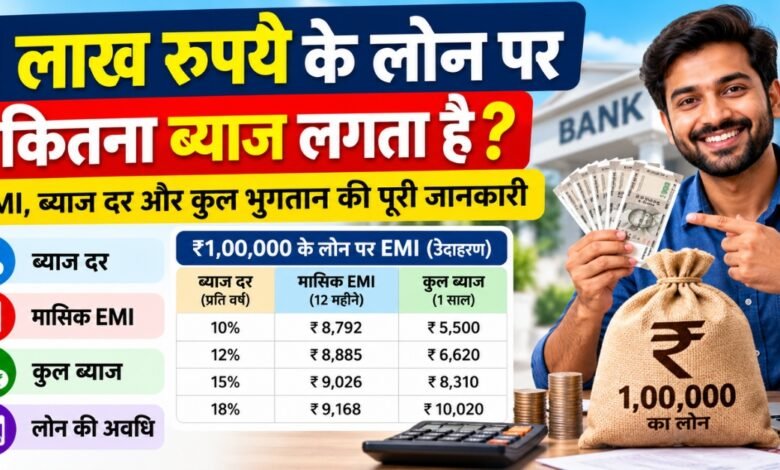
1 लाख रुपये के लोन पर कितना ब्याज लगता है? जानिए EMI, ब्याज दर और कुल भुगतान Personal Loan
आज के समय में पैसों की जरूरत कभी भी पड़ सकती है। घर की मरम्मत, बच्चों की पढ़ाई, शादी, मेडिकल खर्च या कोई छोटा व्यवसाय शुरू करने के लिए कई लोग बैंक से पर्सनल लोन लेते हैं। ऐसे में सबसे बड़ा सवाल होता है कि 1 लाख रुपये के लोन पर कितना ब्याज लगता है और हर महीने कितनी EMI भरनी पड़ती है?
अगर आप भी ₹1,00,000 का लोन लेने की योजना बना रहे हैं, तो इस लेख में आपको ब्याज दर, लोन की अवधि, EMI कैलकुलेशन और लोन लेते समय ध्यान रखने वाली बातों की पूरी जानकारी मिलेगी।
सबसे जल्दी पर्सनल लोन कौन सा बैंक देता है? जानिए 2026 में फास्ट लोन पाने का तरीका Personal Loan
1. 1 लाख रुपये के लोन पर कितना ब्याज लगता है?
₹1 लाख के लोन पर लगने वाला ब्याज मुख्य रूप से बैंक या वित्तीय संस्था की ब्याज दर, लोन की अवधि और आपकी क्रेडिट प्रोफाइल पर निर्भर करता है।
यदि आप पर्सनल लोन लेते हैं, तो उदाहरण के लिए 10%, 12%, 15% या 18% सालाना ब्याज दर पर लोन की लागत अलग-अलग होगी। ये केवल गणना के लिए उदाहरण हैं, किसी बैंक की वर्तमान ऑफर दर नहीं।
उदाहरण के लिए, यदि आप ₹1,00,000 का लोन 12% सालाना ब्याज दर पर 1 साल के लिए लेते हैं, तो घटते बकाया (Reducing Balance) पर EMI लगभग ₹8,885 होगी। इस स्थिति में कुल ब्याज करीब ₹6,620 और कुल भुगतान लगभग ₹1,06,620 होगा।
ध्यान दें कि वास्तविक ब्याज और EMI बैंक की शर्तों, फीस और ब्याज की गणना के तरीके के अनुसार अलग हो सकते हैं।
2. ₹1 लाख के लोन पर कितनी EMI देनी होगी?
लोन लेते समय EMI यानी Equated Monthly Instalment समझना बहुत जरूरी है। EMI वह निश्चित मासिक राशि है, जिसे आपको लोन चुकाने के लिए हर महीने देना होता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं।
नीचे 12% सालाना ब्याज दर पर अलग-अलग अवधि के लिए अनुमानित EMI दी गई है।
| लोन की अवधि | अनुमानित मासिक EMI | कुल ब्याज |
|---|---|---|
| 12 महीने | ₹8,885 | ₹6,620 |
| 24 महीने | ₹4,707 | ₹12,970 |
| 36 महीने | ₹3,321 | ₹19,560 |
| 48 महीने | ₹2,633 | ₹26,400 |
| 60 महीने | ₹2,224 | ₹33,440 |
ये आंकड़े अनुमानित हैं और राउंड किए गए हैं। इनमें प्रोसेसिंग फीस, GST या अन्य शुल्क शामिल नहीं हैं।
महत्वपूर्ण बात: लोन की अवधि बढ़ाने से मासिक EMI कम हो सकती है, लेकिन आमतौर पर कुल ब्याज बढ़ जाता है। इसलिए ऐसी अवधि चुनें जिसमें EMI आसानी से चुकाई जा सके और ब्याज का खर्च भी उचित रहे।
3. अलग-अलग ब्याज दरों पर कितना ब्याज लगेगा?
मान लीजिए कि आप ₹1 लाख का पर्सनल लोन 12 महीने के लिए लेते हैं। ब्याज दर के अनुसार EMI और कुल ब्याज में बदलाव होगा।
| सालाना ब्याज दर | अनुमानित EMI | एक साल का कुल ब्याज |
|---|---|---|
| 10% | ₹8,792 | ₹5,500 |
| 12% | ₹8,885 | ₹6,620 |
| 15% | ₹9,026 | ₹8,310 |
| 18% | ₹9,168 | ₹10,020 |
यह गणना घटते बकाया पर मासिक EMI के आधार पर की गई है। वास्तविक राशि बैंक के नियमों के अनुसार अलग हो सकती है।
लोन लेने से पहले केवल ब्याज दर न देखें। प्रोसेसिंग फीस, बीमा, अन्य शुल्क और समय से पहले भुगतान करने की शर्तें भी जांचें।
4. ₹1 लाख का लोन कौन-कौन से बैंक देते हैं?
भारत में कई बैंक और वित्तीय संस्थाएं पात्र ग्राहकों को पर्सनल लोन उपलब्ध कराती हैं। इनमें SBI, HDFC Bank, ICICI Bank, Axis Bank, Bank of Baroda और अन्य बैंक शामिल हैं।
हालांकि, हर बैंक में ₹1 लाख का लोन मिलना, उसकी न्यूनतम राशि, ब्याज दर और स्वीकृति की शर्तें अलग हो सकती हैं। इसलिए आवेदन करने से पहले संबंधित बैंक की आधिकारिक वेबसाइट या शाखा से जानकारी प्राप्त करें।
लोन चुनते समय इन बातों की तुलना करें:
- सालाना ब्याज दर
- मासिक EMI और कुल भुगतान
- प्रोसेसिंग फीस और अन्य शुल्क
- लोन चुकाने की अवधि
- समय से पहले लोन चुकाने की शर्तें
केवल विज्ञापन देखकर लोन न चुनें। अपने बजट और जरूरत के अनुसार विकल्प का चुनाव करें।
5. ₹1 लाख का पर्सनल लोन लेने के लिए पात्रता
पर्सनल लोन की पात्रता बैंक के अनुसार अलग हो सकती है। सामान्य तौर पर बैंक निम्नलिखित बातों पर ध्यान देते हैं:
- आयु: आवेदक को बैंक की निर्धारित न्यूनतम और अधिकतम आयु सीमा में होना चाहिए।
- नियमित आय: नौकरीपेशा या स्वरोजगार करने वाले व्यक्ति को आय का प्रमाण देना पड़ सकता है।
- क्रेडिट स्कोर: अच्छा क्रेडिट स्कोर लोन स्वीकृति और बेहतर ब्याज दर मिलने की संभावना बढ़ा सकता है।
- रोजगार या व्यवसाय: बैंक नौकरी की स्थिरता या व्यवसाय की आय का मूल्यांकन कर सकता है।
- मौजूदा कर्ज: पहले से चल रही EMI और अन्य वित्तीय जिम्मेदारियां भी देखी जा सकती हैं।
इन शर्तों को पूरा करने के बाद भी लोन की मंजूरी बैंक के मूल्यांकन पर निर्भर करती है।
6. लोन के लिए कौन-से दस्तावेज जरूरी हैं?
₹1 लाख के पर्सनल लोन के लिए बैंक आमतौर पर निम्नलिखित दस्तावेज मांग सकते हैं:
- आधार कार्ड या अन्य वैध पहचान प्रमाण
- पैन कार्ड
- पते का प्रमाण
- बैंक स्टेटमेंट
- सैलरी स्लिप या आय का प्रमाण
- स्वरोजगार करने वालों के लिए व्यवसाय और आय से जुड़े दस्तावेज
सभी दस्तावेज हर बैंक में अनिवार्य नहीं होते। आवेदन करने से पहले संबंधित बैंक की आधिकारिक दस्तावेज सूची देख लें।
7. ₹1 लाख का लोन ऑनलाइन कैसे अप्लाई करें?
आज कई बैंक ऑनलाइन पर्सनल लोन आवेदन की सुविधा देते हैं। आवेदन करने के लिए सामान्य प्रक्रिया इस प्रकार है:
स्टेप 1: अपनी पसंद के बैंक की आधिकारिक वेबसाइट या मोबाइल ऐप खोलें।
स्टेप 2: पर्सनल लोन का विकल्प चुनें और पात्रता की शर्तें पढ़ें।
स्टेप 3: मांगी गई व्यक्तिगत, रोजगार और आय संबंधी जानकारी भरें।
स्टेप 4: आवश्यक दस्तावेज अपलोड करें और बैंक की अनुमति के अनुसार सत्यापन पूरा करें।
स्टेप 5: ब्याज दर, EMI, फीस और अन्य शर्तें ध्यान से पढ़ें।
स्टेप 6: आवेदन जमा करें। बैंक आपकी जानकारी की जांच करने के बाद स्वीकृति या अस्वीकृति का निर्णय लेगा।
किसी अनजान लिंक पर अपनी बैंकिंग जानकारी न भरें और लोन दिलाने के नाम पर अग्रिम भुगतान मांगने वाले संदिग्ध एजेंटों से सावधान रहें।
8. कम ब्याज पर ₹1 लाख का लोन कैसे प्राप्त करें?
कम ब्याज दर पर लोन प्राप्त करने के लिए कुछ बातों का ध्यान रखना उपयोगी हो सकता है:
- अपना क्रेडिट स्कोर अच्छा बनाए रखें।
- समय पर क्रेडिट कार्ड बिल और पुरानी EMI का भुगतान करें।
- अलग-अलग बैंकों की ब्याज दर और कुल लागत की तुलना करें।
- अपनी आय के अनुसार लोन की राशि चुनें।
- बैंक के मौजूदा ग्राहक होने पर उपलब्ध विशेष ऑफर की जानकारी लें।
- आवेदन करने से पहले सभी शुल्क और नियमों को समझें।
याद रखें कि कम ब्याज दर की गारंटी नहीं होती। अंतिम दर आपकी पात्रता, आय, क्रेडिट हिस्ट्री और बैंक की नीति पर निर्भर करती है।
निष्कर्ष
₹1 लाख के लोन पर कितना ब्याज लगेगा, यह मुख्य रूप से ब्याज दर और लोन की अवधि पर निर्भर करता है। उदाहरण के लिए, 12% सालाना ब्याज दर पर 12 महीने के लिए ₹1 लाख का लोन लेने पर EMI लगभग ₹8,885 और कुल ब्याज करीब ₹6,620 हो सकता है।
यदि आप लंबी अवधि चुनते हैं, तो EMI कम हो सकती है, लेकिन कुल ब्याज बढ़ सकता है। इसलिए लोन लेने से पहले अपनी मासिक आय, जरूरी खर्चों और भुगतान करने की क्षमता का आकलन करें। अलग-अलग बैंकों की शर्तों की तुलना करके ही सही लोन का चुनाव करें।
डिस्क्लेमर: यह लेख सामान्य वित्तीय जानकारी के उद्देश्य से तैयार किया गया है। इसमें दी गई ब्याज दरें और EMI केवल उदाहरण हैं, किसी बैंक की गारंटीशुदा पेशकश नहीं। आवेदन करने से पहले बैंक की आधिकारिक वेबसाइट पर नवीनतम ब्याज दर, शुल्क और पात्रता की पुष्टि करें।