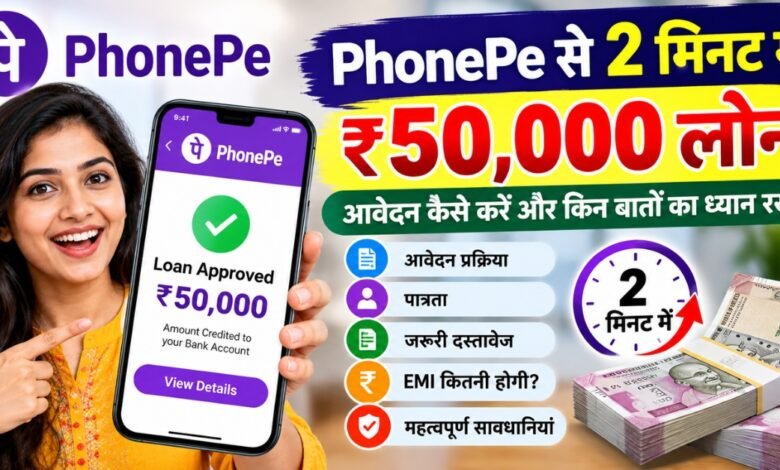
आज के समय में अचानक पैसों की जरूरत पड़ने पर लोग बैंक की लंबी प्रक्रिया के बजाय डिजिटल प्लेटफॉर्म से लोन की जानकारी लेना पसंद करते हैं। PhonePe Loan भी इसी वजह से चर्चा में रहता है। PhonePe ऐप के माध्यम से कुछ पात्र ग्राहकों को पार्टनर बैंक या NBFC द्वारा उपलब्ध कराए जाने वाले लोन ऑफर दिखाई दे सकते हैं।
महिला किसानों को मिलेगा सरकारी योजनाओं का सीधा लाभ:
Mahila Kisan Sashaktikaran Yojana के फायदे,
कई जगहों पर “PhonePe से 2 मिनट में ₹50,000 लोन” जैसे दावे देखने को मिलते हैं। हालांकि, यह समझना जरूरी है कि ₹50,000 का लोन हर व्यक्ति को 2 मिनट में या बिना किसी जांच के मिलेगा, इसकी गारंटी नहीं होती। लोन की मंजूरी आपकी पात्रता, क्रेडिट हिस्ट्री, आय, KYC और संबंधित ऋणदाता की शर्तों पर निर्भर करती है।
इस लेख में जानते हैं कि PhonePe Loan क्या है, आवेदन प्रक्रिया कैसी हो सकती है, ₹50,000 के लोन के लिए किन बातों का ध्यान रखना चाहिए और फर्जी लोन ऑफर से कैसे बचें।
Union Bank Personal Loan 2026:
घर बैठे पाएं ₹15 लाख तक का लोन,
PhonePe Loan क्या है?
PhonePe मुख्य रूप से डिजिटल पेमेंट और वित्तीय सेवाओं का प्लेटफॉर्म है। इसके ऐप पर समय-समय पर अलग-अलग वित्तीय उत्पाद और ऋण से जुड़े ऑफर उपलब्ध हो सकते हैं। उपलब्धता ग्राहक की प्रोफाइल और संबंधित वित्तीय संस्थान के नियमों पर निर्भर करती है।
इसलिए PhonePe पर दिखने वाला लोन ऑफर जरूरी नहीं कि PhonePe स्वयं अपने पैसे से दे रहा हो। कई मामलों में वास्तविक ऋणदाता कोई बैंक या RBI-विनियमित NBFC हो सकता है।
यदि आपके PhonePe ऐप में लोन का विकल्प उपलब्ध है, तो आवेदन करने से पहले ऑफर में दिए गए ऋणदाता का नाम, ब्याज दर, प्रोसेसिंग फीस, EMI, अवधि और अन्य शुल्क ध्यान से पढ़ें।
क्या PhonePe से ₹50,000 का लोन मिल सकता है?
कुछ पात्र ग्राहकों को डिजिटल प्लेटफॉर्म पर ₹50,000 या उससे अधिक/कम राशि के व्यक्तिगत ऋण के ऑफर मिल सकते हैं। लेकिन ₹50,000 की राशि सभी उपयोगकर्ताओं के लिए उपलब्ध होगी, ऐसा जरूरी नहीं है।
आपको कितना लोन मिलेगा, यह कई बातों पर निर्भर कर सकता है:
- आपकी आय और रोजगार की स्थिति
- क्रेडिट स्कोर और क्रेडिट हिस्ट्री
- मौजूदा लोन और EMI
- KYC की स्थिति
- बैंक/ऋणदाता की आंतरिक पात्रता
- आपके द्वारा दी गई जानकारी
- ऋणदाता की जोखिम मूल्यांकन प्रक्रिया
इसलिए “हर व्यक्ति को ₹50,000 का इंस्टेंट लोन” जैसे दावों से सावधान रहना चाहिए।
PhonePe से Loan Apply कैसे करें?
यदि आपके PhonePe ऐप में कोई वैध लोन ऑफर उपलब्ध है, तो सामान्य प्रक्रिया इस प्रकार हो सकती है:
1. PhonePe ऐप खोलें
अपने मोबाइल में आधिकारिक PhonePe ऐप खोलकर अपने खाते में लॉगिन करें। हमेशा ऐप को आधिकारिक ऐप स्टोर से डाउनलोड करें।
2. Loan या संबंधित वित्तीय सेवा देखें
ऐप में उपलब्ध Loans, Personal Loan या संबंधित वित्तीय सेवा का विकल्प देखें। अलग-अलग उपयोगकर्ताओं को अलग विकल्प दिखाई दे सकते हैं।
3. उपलब्ध ऑफर की जानकारी पढ़ें
यदि आपके लिए कोई लोन ऑफर उपलब्ध है, तो उसमें दी गई जानकारी ध्यान से पढ़ें। विशेष रूप से:
- लोन राशि
- ब्याज दर
- लोन अवधि
- EMI
- प्रोसेसिंग फीस
- अन्य शुल्क
- कुल भुगतान राशि
- पूर्व भुगतान/फोरक्लोजर से जुड़े नियम
4. आवश्यक जानकारी भरें
ऋणदाता के अनुसार आपसे व्यक्तिगत, रोजगार और आय से संबंधित जानकारी मांगी जा सकती है। जो जानकारी मांगी जाए, उसे सही और सत्यापित जानकारी के साथ भरें।
5. KYC प्रक्रिया पूरी करें
लोन आवेदन के लिए KYC जरूरी हो सकती है। ऋणदाता के नियमों के अनुसार पहचान और अन्य दस्तावेजों का सत्यापन किया जा सकता है।
6. Loan Agreement पढ़ें
लोन स्वीकार करने से पहले अंतिम ऑफर और ऋण समझौते को ध्यान से पढ़ें। केवल इसलिए “Accept” न करें क्योंकि आपको तुरंत पैसों की जरूरत है।
7. मंजूरी और राशि का वितरण
यदि आपका आवेदन ऋणदाता के मानदंडों को पूरा करता है, तो लोन स्वीकृत किया जा सकता है। स्वीकृति के बाद राशि ऋणदाता की प्रक्रिया के अनुसार आपके बैंक खाते में भेजी जा सकती है।
₹50,000 Loan की EMI कितनी हो सकती है?
EMI केवल लोन राशि देखकर तय नहीं होती। ब्याज दर और अवधि भी महत्वपूर्ण होती है।
उदाहरण के लिए, यदि ₹50,000 के लोन पर ब्याज दर 18% सालाना हो और अवधि 12 महीने हो, तो अनुमानित EMI लगभग ₹4,584 प्रति माह हो सकती है।
यह केवल उदाहरण है। वास्तविक PhonePe/पार्टनर लोन की EMI इससे अलग हो सकती है क्योंकि ब्याज दर, अवधि, शुल्क और अन्य शर्तें ग्राहक के ऑफर के अनुसार बदल सकती हैं।
लोन लेने से पहले केवल EMI न देखें। कुल भुगतान और सभी शुल्क भी जरूर देखें।
PhonePe Loan के लिए कौन-कौन से दस्तावेज लग सकते हैं?
लोन देने वाला बैंक या NBFC अपनी आवश्यकता के अनुसार दस्तावेज मांग सकता है। आमतौर पर इनमें शामिल हो सकते हैं:
- आधार या अन्य वैध पहचान दस्तावेज
- PAN
- मोबाइल नंबर
- बैंक खाते से संबंधित जानकारी
- आय/रोजगार से संबंधित जानकारी
- बैंक स्टेटमेंट या अन्य वित्तीय दस्तावेज
हर आवेदन में सभी दस्तावेज जरूरी हों, ऐसा नहीं है।
PhonePe Loan लेने से पहले इन बातों का ध्यान रखें
1. ब्याज दर जरूर जांचें
“इंस्टेंट लोन” का मतलब यह नहीं है कि लोन सस्ता भी होगा। ब्याज दर और कुल लागत को समझें।
2. Processing Fee देखें
कुछ लोन में प्रोसेसिंग फीस या अन्य शुल्क हो सकते हैं। अंतिम राशि स्वीकार करने से पहले इनका विवरण पढ़ें।
3. EMI समय पर भरें
EMI में देरी होने पर अतिरिक्त शुल्क लग सकता है और आपकी क्रेडिट हिस्ट्री पर भी असर पड़ सकता है।
4. केवल आधिकारिक ऐप का इस्तेमाल करें
WhatsApp, Telegram या SMS पर मिलने वाले “PhonePe ₹50,000 Loan” लिंक पर तुरंत क्लिक न करें। OTP, UPI PIN, ATM PIN या पासवर्ड किसी के साथ साझा न करें।
5. पहले से पैसे मांगने वाले ऑफर से सावधान रहें
यदि कोई व्यक्ति लोन मंजूर करने के नाम पर व्यक्तिगत UPI ID में पैसे भेजने के लिए कहता है, तो सावधान रहें। वास्तविक लोन की शर्तों और शुल्क की जानकारी हमेशा आधिकारिक प्रक्रिया में जांचें।
6. ऋणदाता का नाम जरूर देखें
लोन वास्तव में कौन दे रहा है—बैंक या NBFC—यह समझना महत्वपूर्ण है। केवल ऐप का नाम देखकर लोन की शर्तों को स्वीकार न करें।
क्या बिना CIBIL Score के ₹50,000 Loan मिल सकता है?
ऐसा कोई सामान्य नियम नहीं है कि हर व्यक्ति को बिना क्रेडिट जांच के ₹50,000 का लोन मिल जाएगा। ऋणदाता अपनी पात्रता और जोखिम मूल्यांकन के अनुसार आवेदन की जांच कर सकता है।
कम या सीमित क्रेडिट हिस्ट्री वाले व्यक्ति के लिए लोन की उपलब्धता, ब्याज दर या स्वीकृत राशि अलग हो सकती है।
PhonePe Loan Scam से कैसे बचें?
आजकल इंस्टेंट लोन के नाम पर फर्जी ऐप और लिंक के जरिए धोखाधड़ी के मामले सामने आते हैं। इसलिए:
- किसी अनजान व्यक्ति को OTP न दें।
- UPI PIN कभी साझा न करें।
- स्क्रीन शेयरिंग ऐप इंस्टॉल न करें।
- संदिग्ध APK फाइल डाउनलोड न करें।
- सोशल मीडिया पर मिले लोन लिंक पर भरोसा न करें।
- आवेदन से पहले ऋणदाता की पहचान और शर्तें जांचें।
- लोन लेने से पहले कुल लागत समझें।
निष्कर्ष
PhonePe से ₹50,000 का लोन कुछ पात्र ग्राहकों के लिए उपलब्ध हो सकता है, लेकिन “2 मिनट में हर व्यक्ति को ₹50,000” मिलना निश्चित नहीं है। लोन की राशि, ब्याज दर, अवधि और मंजूरी संबंधित बैंक या NBFC की पात्रता प्रक्रिया पर निर्भर करती है।
यदि PhonePe ऐप में आपके लिए लोन ऑफर उपलब्ध है, तो आवेदन करने से पहले ऋणदाता का नाम, ब्याज दर, EMI, प्रोसेसिंग फीस, कुल भुगतान और नियम एवं शर्तें ध्यान से जांचें। साथ ही, किसी भी अनजान लिंक, कॉल या व्यक्ति को OTP और UPI PIN न दें।
सबसे महत्वपूर्ण बात यह है कि लोन केवल तभी लें जब उसकी EMI आपके बजट में आसानी से फिट होती हो और आप समय पर भुगतान कर सकें।